Domain elementarkraefte.de kaufen?
Wir ziehen mit dem Projekt
elementarkraefte.de um.
Sind Sie am Kauf der Domain
elementarkraefte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elementarkraefte.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Elektrizität - Energie - Information, Fachbücher von Norbert Gilson, Walter KaiserDas Fachbuch "Elektrizität - Energie - Information" von Gnt Verlag bietet eine umfassende Analyse der Entwicklung der Elektrotechnik, insbesondere an der Technischen Hochschule Aachen. Es beleuchtet die historischen Meilensteine und Innovationen in der Elektrotechnik, beginnend mit der Etablierung des Fachgebiets bis hin zu den Herausforderungen und Fortschritten in den Bereichen Halbleitertechnik, Digitaltechnik und Medizintechnik. Der Autor Norbert Kaiser Gilson führt die Leser durch die verschiedenen Phasen der Disziplin, einschliesslich der Konsolidierung in den 1950er Jahren, der Ausdifferenzierung der Nachrichtentechnik und der Modernisierung der Fachinhalte. Das Buch ist nicht nur eine wertvolle Ressource für Studierende und Fachleute, sondern auch für alle, die sich für die Entwicklung der Elektrotechnik und deren Einfluss auf die moderne Technologie interessieren.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Magnetismus, Elektrizität und Elektromagnetismus, Schulbücher von Dietrich HinkeldeyWichtige Elektrik-Themen des Physikunterrichts Mit diesem Band erhalten Sie alle wichtigen Themen rund um die Elektrik für den Physikunterricht in den Jahrgangsstufen 5 bis 10. Vermittelt werden die Themen mit Hilfe von aufbereiteten Texten sowie interessant gestalteten Schülerversuchen, sodass im Physikunterricht der Sekundarstufe I garantiert keine Langeweile aufkommt. Fertige Unterrichtseinheiten für den Physikunterricht Der Band ist in neun Kapitel gegliedert, in welchen die Lerninhalte in fertigen Unterrichtseinheiten kontext- und handlungsorientiert aufbereitet werden. Die Schülerinnen und Schüler sollen dabei physikalische Zusammenhänge selbstständig entdecken und darüber hinaus lernen, ihre Ergebnisse zu dokumentieren. Umfassende Lernmaterialien Jedes der neun Kapitel enthält einen motivierenden Einstieg und Tipps und Ideen für echte Sternstunden im Fach Physik.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
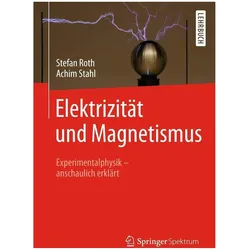
Elektrizität und Magnetismus, Fachbücher von Stefan Roth, Achim StahlDieses lebendig gestaltete Lehrbuch lädt Studierende der Physik und der Nachbardisziplinen dazu ein, die Experimentalphysik zu erlernen: Anhand vieler Experimente, einer reichen Bebilderung, moderner Aufgaben und anschaulicher Beispiele führt das Buch durch den Stoff der Bachelorvorlesung. Die Autoren legen dabei den Schwerpunkt auf Experimente, die sie anhand vieler Abbildungen erklären, und erleichtern somit das Verständnis der physikalischen Phänomene. Dieses Buch bietet: - eine verständliche und einprägsame Darstellung des Lernstoffes - eine klare Strukturierung mit durchgehend vierfarbig gestalteten Kapiteln - eine übersichtliche Orientierung durch farblich hervorgehobene Experimente, Beispiele und wichtige Formeln - ansprechende Übungsaufgaben mit Lösungen - eine kompakte mathematische Einführung in die anspruchsvollen Rechentechniken der Elektrodynamik Wer ein modern gestaltetes B.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrizität - Energie - Information, Fachbücher von Norbert Gilson, Walter KaiserDas Fachbuch "Elektrizität - Energie - Information" von Gnt Verlag bietet eine umfassende Analyse der Entwicklung der Elektrotechnik, insbesondere an der Technischen Hochschule Aachen. Es beleuchtet die historischen Meilensteine und Innovationen in der Elektrotechnik, beginnend mit der Etablierung des Fachgebiets bis hin zu den Herausforderungen und Fortschritten in den Bereichen Halbleitertechnik, Digitaltechnik und Medizintechnik. Der Autor Norbert Kaiser Gilson führt die Leser durch die verschiedenen Phasen der Disziplin, einschliesslich der Konsolidierung in den 1950er Jahren, der Ausdifferenzierung der Nachrichtentechnik und der Modernisierung der Fachinhalte. Das Buch ist nicht nur eine wertvolle Ressource für Studierende und Fachleute, sondern auch für alle, die sich für die Entwicklung der Elektrotechnik und deren Einfluss auf die moderne Technologie interessieren.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Lisciani DE89345WG - Woozle Goozle MagnetismusLisciani Woozle Goozle Magnetismus Entdecke das Geheimnis des Magnetismus mit dem Woozle Goozle Magnetismus Experimentierkasten! Mit diesem spannenden Set tauchst du in die faszinierende Welt der Magnetfelder ein und erfährst alles über Anziehung, Abstoßung und entgegengesetzte Pole. Experimentiere ...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Lisciani DE89352WG - Woozle Goozle ElektrizitätLisciani Woozle Goozle Elektrizität Erlebe die faszinierende Welt der Elektrizität mit dem Woozle Goozle Elektrizität Experimentierkasten! Dieses Set zeigt dir auf spielerische Weise, wie elektrische Aufladung funktioniert und was Glühlampen zum Leuchten bringt. Besonders cool: Neben dem umfangreich...16,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Gravitation: Collector's Edition Vol. 7 - Gravitation EX, Comics + Manga von Maki MurakamiDie "Gravitation: Collector's Edition Vol. 7 - Gravitation EX" ist ein bedeutendes Werk der Boys’ Love/BL-Manga-Literatur, das die beiden Bände der Fortsetzungsreihe "Gravitation EX" vereint. Diese Edition enthält den zweiten Band, der erstmals in englischer Druckausgabe veröffentlicht wird. Die Geschichte folgt den Protagonisten Shindo Shuichi und Yuki Eiri, die nach New York City reisen, um Yukis Herz zu heilen, indem sie das Grab von Yukis erster Liebe besuchen. Auf dieser emotionalen Reise entdecken sie nicht nur die Vergangenheit, sondern auch neue Wendungen, die ihre Zukunft beeinflussen. Die Sammlung bietet eine romantische Komödie, die die Leser in die Welt der Musik und der Liebe eintauchen lässt, und wird in einer neuen, hochwertigen Übersetzung präsentiert.25,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.